週五美國午後交易時段,現貨黃金和白銀雙雙走高,並繼續守住本周漲幅。儘管美國國債收益率反彈、美元走強對貴金屬形成壓制,但油價回落在一定程度上抵消了這部分壓力,令金銀維持相對強勢。
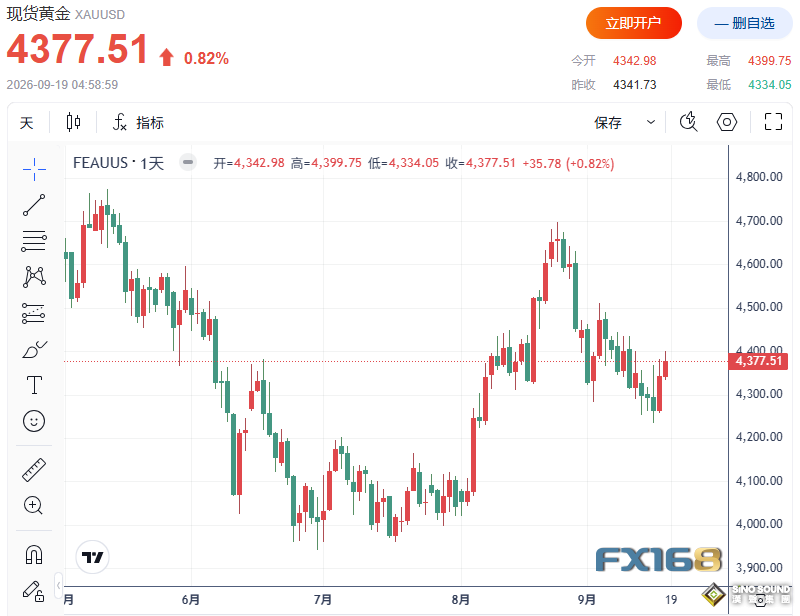
截至收盤,現貨黃金報43771.51美元/盎司,日內上漲0.82%;現貨白銀報66.243美元/盎司,上漲1.59%。從盤面看,貴金屬的支撐更多來自能源價格回落帶來的通脹壓力緩和,而非利率環境的明顯改善。
(圖源:FX168)
美債收益率重回5%附近
北美股市週五收盤漲跌互現,原因是更高的美債收益率限制了週四反彈行情的延續。標普500指數上漲12.74點,漲幅0.2%,報7650.50點;道指下跌95.40點,跌幅0.2%,報51682.64點;納指上漲104.25點,漲幅0.4%,報26522.55點;羅素2000指數下跌14.23點,跌幅0.5%,報2860.40點。

歐洲市場則全線收低。歐洲STOXX 600指數下跌1.11%,報635.45點;英國富時100指數跌1.45%,報10659.13點;德國DAX指數跌1.60%,報25304.06點;法國CAC 40指數跌1.49%,報8065.02點;義大利富時MIB指數跌1.60%,報51545.25點;西班牙IBEX 35指數跌1.60%,報19513.80點。
利率市場仍是當前定價的核心變數。美聯儲本周將聯邦基金利率目標區間上調25個基點至3.75%至4.00%。期貨市場目前計入10月再次加息的概率為58%。10年期美國國債收益率回升至5.00%,較週四尾盤的4.94%進一步上行;2年期美債收益率盤中觸及4.744%,為2024年7月以來的最高盤中水準。
對黃金而言,這一組合意味著短線環境“偏建設性但擁擠”:油價下跌有助於緩解近期通脹衝擊,但美聯儲加息預期仍偏強,且10年期收益率站上5%繼續壓制金價上行空間。
油價回落緩解通脹擔憂
貴金屬之所以能在利率背景偏緊的情況下跑贏,關鍵在於能源價格連續第三個交易日回落,部分緩和了此前的油價衝擊。市場對地緣政治風險的定價出現部分回吐,推動貴金屬獲得一定支撐。
現貨黃金盤中一度測試4400美元區域,並守在FXEmpire最新技術分析中提到的4331美元樞軸區上方;現貨白銀則運行在66美元上方,接近66.70美元的首個阻力位。分析顯示,金銀要想把美聯儲決議後的反彈轉化為更清晰的技術突破,仍需進一步確認。
具體來看,黃金需要持續突破4396.15美元,並進一步站穩4405.59美元,才有望打開更清晰的上行空間,後續目標看向4466.14美元。若跌破4331.34美元,則下方更深支撐依次位於4281.62美元和4235.17美元。白銀方面,若能穩站66.70美元上方,下一目標將指向68.00美元,進一步則看向70.00美元;若跌破64.88美元,則下看63.60美元和62.97美元。
霍爾木茲海峽仍是焦點
霍爾木茲海峽仍是影響油價、通脹預期和避險需求的關鍵地緣政治通道,但週五市場對這一風險的反應,主要體現在地緣政治原油風險溢價的部分回落。路透報導稱,油價下跌與中國應沙特要求,敦促伊朗限制胡塞武裝對沙特石油基礎設施的襲擊有關。
布倫特原油收於每桶104.87美元,下跌0.93%;WTI原油收於每桶100.30美元,下跌1.58%。不過,霍爾木茲海峽的通行狀況仍然偏緊,週四僅有4艘大宗商品船隻通過,而10日均值約為16艘;與此同時,沙特東西管道受損仍在持續干擾出口。
對黃金來說,這意味著影響仍然是雙向的:油價走低削弱了短期通脹衝擊,但海灣航運受限、沙特基礎設施風險以及美伊和平談判缺位,仍在為金價提供一定的防禦性底部。
外部市場與技術位
外部市場方面,Nymex WTI原油約報100.30美元/桶,布倫特原油約報104.87美元/桶;基準10年期美國國債收益率接近5.00%;美元指數則表現偏強。市場人士也在關注美元因素對金價的影響,因為美元走強通常會削弱以美元計價的黃金吸引力。
從技術面看,黃金多頭的下一目標是重新站上4396.15美元阻力位,若能持續突破,後續將指向4405.59美元,進一步看向4466.14美元。空頭方面,若跌破4331.34美元,短線目標將指向4281.62美元和4235.17美元。白銀方面,多頭需要重新站上66.70美元,並進一步突破68.00美元,才有望延續至70.00美元;若失守64.88美元,則下方目標依次為63.60美元和62.97美元。