週四全球金市再現明顯承壓態勢。現貨黃金小幅回落0.3%,收報每盎司4274.58美元,盤中一度觸及9月16日以來的最低點4244.16美元,刷新一周低位,勉強守在9月16日觸及的近一個半月低點4235上方。12月期金則收跌0.5%,報4298美元。這是能源價格、利率預期與美元走勢三股力量同時發力的結果。黃金作為傳統避險與通脹對沖資產,此刻卻因為更高的持有成本和更強的美元而被市場暫時冷落。週五(9月25日)亞市早盤,現貨黃金窄幅震盪,目前交投於4273美元/盎司附近。
油價急升加劇通脹憂慮,黃金對沖邏輯被削弱
推動金價下行的直接導火索來自原油市場。週四胡塞武裝對沙烏地阿拉伯發動導彈襲擊,儘管沙特方面成功攔截了相關彈道導彈,市場對中東供應中斷的擔憂仍迅速升溫。布倫特原油期貨收漲3.4%,報每桶106.60美元,創下9月15日以來最高收盤價;美國原油也上漲2.7%,報94.61美元。兩份合約盤中一度漲幅接近5%。油價的這一波反彈,直接把能源成本重新推上了臺面。
能源價格上漲往往會通過生產成本傳導到整體物價上。當生產商把更高的燃油與原料成本轉嫁給下游時,通脹預期就會被重新點燃。此時黃金雖然理論上具備對沖通脹的功能,但在實際交易中,市場更關注的是央行可能採取的應對措施。一旦通脹壓力再現,政策利率上行的概率就會上升,而利率上升恰恰會抬高持有黃金的機會成本。High Ridge Futures貴金屬交易總監David Meger指出,能源價格與利率的同步上行,正在持續給黃金施加壓力。能源成本推高通脹擔憂,美聯儲進一步收緊的可能性也隨之加大,黃金的吸引力因此被削弱。
美聯儲官員集體放鷹,利率預期快速上修
與油價上漲形成共振的,是美聯儲官員近期密集的鷹派表態。上周美聯儲時隔三年首次加息,將利率目標區間上調25個基點至3.75%-4.00%。此後,多位官員持續強調,若通脹未能明顯回落,仍有必要進一步行動。週四費城聯儲主席保爾森與紐約聯儲主席威廉姆斯先後表態,認為為了遏制“高得令人無法接受”的通脹,聯儲可能需要再次加息。美聯儲理事巴爾此前也已明確表示,進一步收緊貨幣政策是必要的。
市場對這一信號的反應極為迅速。芝商所FedWatch工具顯示,交易員目前預計美聯儲在10月會議上加息的概率已升至約69%,明顯高於一周前的水準。與此同時,美國國債市場也出現劇烈調整。30年期公債收益率一度升至5.5016%,創下2004年6月以來的最高紀錄,收盤報5.472%,上漲7個基點;10年期國債收益率升至5.185%,盤中觸及5.2251%的近19年高位。兩年期國債收益率也上行至4.914%。收益率曲線的陡峭化與整體上行,直接抬高了持有無息黃金的機會成本,令部分資金轉向能夠提供正收益的美元資產。
美元走強疊加地緣擾動,金價承壓路徑更加清晰
美元指數週四升至兩個月新高,盤中觸及101.39,最終報101.28附近。強勁的就業數據進一步強化了這一走勢——上周初請失業金人數降至19.7萬,低於市場預期的20.1萬,顯示勞動力市場依然穩健。美元走強意味著以美元計價的黃金對海外買家變得更昂貴,自然抑制了需求。
與此同時,中東局勢的持續不確定性也為美元提供了一定避險支撐。胡塞武裝的襲擊與美伊之間關於霍爾木茲海峽的談判傳聞交織,既推高了油價,也讓市場在風險資產與避險資產之間反復權衡。最終結果是:油價上漲加劇了通脹與加息預期,美元因此獲得支撐,而黃金則被置於相對不利的位置。
盛寶銀行大宗商品策略主管Ole Hansen提醒,黃金近期在每盎司4235美元附近形成的低位支撐是首個需要關注的關鍵水準。若有效跌破這一區域,市場焦點可能重新轉向6月至7月期間的4000美元附近。當前金價雖仍處在相對高位,但上行阻力與下行風險已同時存在。
後市前瞻
綜合來看,本輪金價回調並非單一因素驅動,而是油價急升、美聯儲鷹派言論、美債收益率飆升與美元走強形成的共振結果。黃金的傳統避險與通脹對沖屬性仍在,但在高利率與強美元環境下,其相對吸引力被階段性壓制。
短期內,市場將繼續緊盯中東局勢演變、油價波動以及美聯儲官員的進一步表態。若油價漲勢得到遏制、通脹預期回落,或美元與美債收益率出現明顯回調,黃金或能守住4235附近支撐。反之,若加息預期繼續上修、美元維持強勢,金價仍可能面臨進一步回調壓力。投資者在關注地緣風險的同時,更需要把利率路徑與美元走勢放在核心位置,才能更準確地把握黃金的下一階段方向。
本交易日還需關注美國 8月 耐用品訂單月率初值和堪薩斯聯儲主席施密德的講話,留意中美領導人會晤的相關消息。
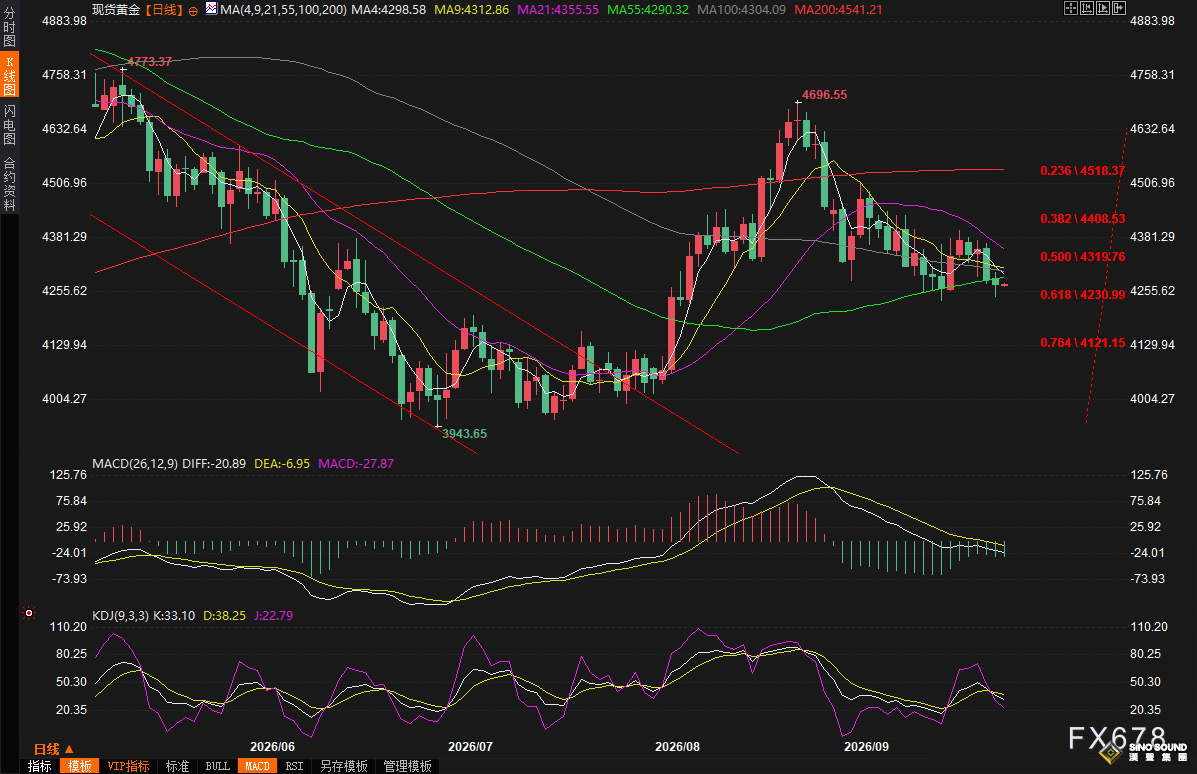
(現貨黃金日線圖,來源:易匯通)