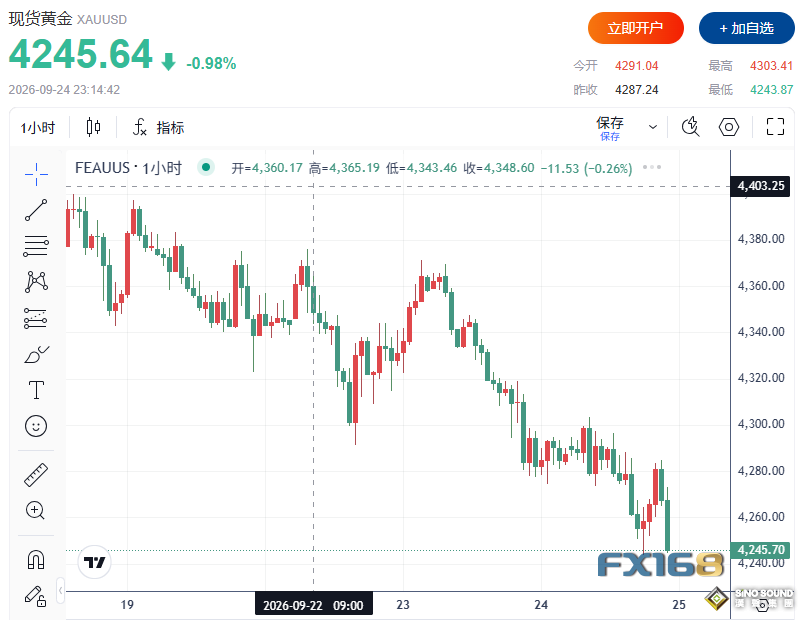
週四美市早盤,美國交易時段現貨黃金和白銀雙雙走弱,其中白銀跌幅更大。儘管美國與伊朗衝突帶來的避險需求仍在,但油價反彈、美國國債收益率上行以及市場對美聯儲進一步加息的預期升溫,正在抵消貴金屬的避險支撐。截至發稿,現貨黃金最低觸及4243.87美元/盎司,日內下跌約1%;現貨白銀報63.054美元/盎司,下跌超2%。
(圖源:FX168)
通脹壓力再度升溫
市場對利率路徑的定價在週三進一步轉鷹。美國9月標普PMI顯示,美國私營部門增長速度創五年多來最快,且隨著能源成本上升,投入成本壓力明顯加劇。隨後公佈的美國上周初請失業金人數降至19.7萬人,低於市場預期的20.4萬人,顯示勞動力市場基礎仍足以支撐偏鷹派的美聯儲定價。利率期貨目前隱含10月再加息25個基點的概率約為70%。
與此同時,美元指數維持在101.05附近,10年期美國國債收益率徘徊在5.1%區域。交易員還在等待更多數據驗證經濟韌性:美國東部時間週五8:30公佈8月耐用品訂單,10:00公佈9月消費者信心終值。若房市、訂單或通脹預期數據繼續強於預期,金價可能繼續承壓,因為更高的收益率和更強的美元通常會削弱無息資產的吸引力;反之,若數據轉弱,則可能檢驗近期貴金屬拋售是否已經過度計入美聯儲路徑。
霍爾木茲風險溢價回歸原油
地緣政治方面,霍爾木茲海峽風險溢價重新回到原油市場。此前美伊談判幾乎沒有進展,伊朗正在審議華盛頓提出的回應方案,該方案優先考慮解除美國對伊朗港口的海上封鎖並重新開放霍爾木茲海峽;而伊朗安全官員則表示,在德黑蘭條件得到滿足前,海峽不會重新開放。
受此影響,布倫特原油徘徊在每桶104.71美元,WTI原油在93.53美元附近。油價反彈正在加大通脹衝擊,並通過收益率和美元進一步傳導至黃金市場。儘管金價仍獲得一定地緣政治支撐,但當前市場傳導鏈條主要集中在原油、通脹預期、美國國債和美元上。
美股期貨轉弱
全球股市在美股開盤前整體偏向風險規避。受能源價格走高、中東局勢不確定性以及中美元首峰會影響,華爾街股指期貨普遍下跌。北京時間週四7:32,道指期貨下跌151點,跌幅0.29%;標普500指數期貨下跌40點,跌幅0.51%;納斯達克100指數期貨下跌278.5點,跌幅0.91%。
此前領漲的人工智慧相關股票在盤前交易中也位居跌幅前列,而隨著原油上漲,航空公司和郵輪運營商股價同樣走軟。市場人士表示,若油價繼續維持高位,風險偏好可能進一步受壓,並通過股市情緒反過來影響貴金屬和美元走勢。
金銀技術位曝光
從技術面看,現貨黃金多頭的下一目標是重新站上4312.07至4319.60美元阻力區間;若能持續突破,後續目標將指向4347.26美元,進一步則看向4399.67美元。空頭方面,若跌破4235.17美元,下一步下行目標將指向4230.51美元,進一步則看向3996.06美元。當前首個阻力位在4312.07美元,其次是4319.60美元;首個支撐位在4235.17美元,其次是4230.51美元。
現貨白銀方面,多頭若要扭轉頹勢,需要將價格重新推回66.4745至68.6390美元區域上方;若成功突破,該品種將進一步上看71.9215美元以及心理關口72.000美元。空頭的下一目標則是跌破63.1920美元,進一步下看62.0740美元,以及60.000至58.7915美元區間。白銀首個阻力位在66.4745美元,其次是68.6390美元;首個支撐位在63.1920美元,其次是62.0740美元。
整體來看,當前貴金屬走勢的核心驅動已從單純的避險需求,轉向油價、通脹預期、美國國債收益率和美元的聯動變化。若後續經濟數據繼續強化美聯儲偏鷹預期,金銀短線壓力或將延續;若數據轉弱或地緣風險再度升溫,貴金屬可能重新獲得支撐。