週二晚間美國交易時段,現貨黃金和現貨白銀雙雙走高,原因是美國勞動力市場和消費者信心數據走軟,幫助貴金屬從週一的拋售中恢復。不過,長期美債收益率仍徘徊在數十年高位附近,令反彈幅度受到限制。截至收盤,現貨黃金收報4182.15美元/盎司,日內上漲1.63%。#黃金收評#
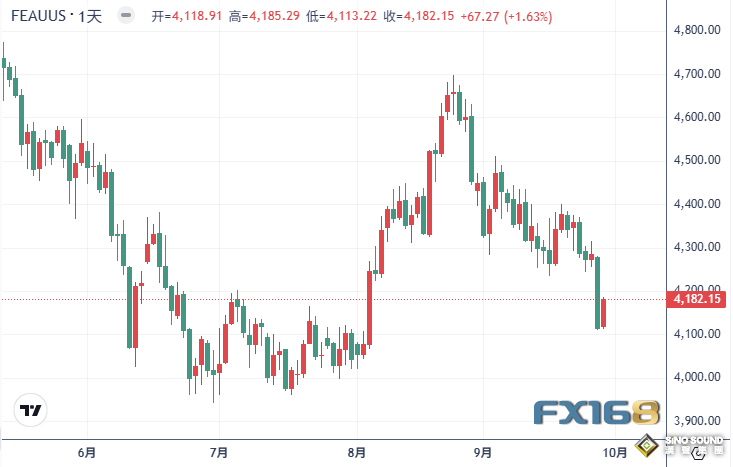
(圖源:FX168)
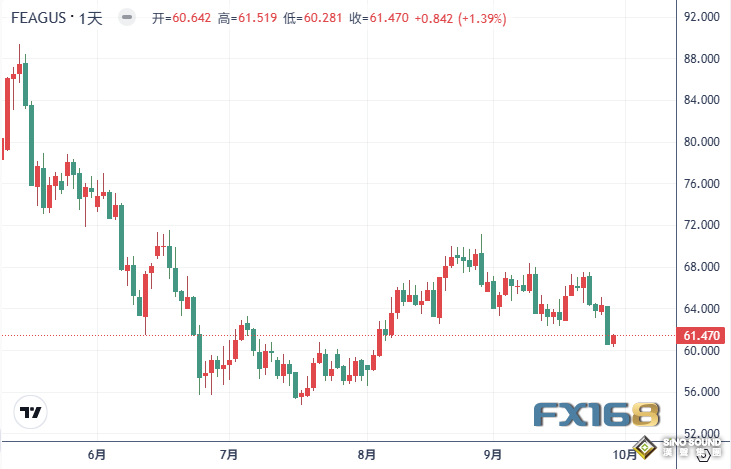
(圖源:FX168)
美債收益率壓制仍在
北美股市週二收盤小幅走低,原因是長期收益率上升抵消了疲弱數據和油價回落帶來的支撐。標普500指數下跌12.85點,跌幅0.2%,報7670.84點;道瓊斯工業平均指數下跌131.59點,跌幅0.3%,報51349.92點;納斯達克綜合指數下跌22.84點,跌幅0.1%,報26797.54點;羅素2000指數下跌9.99點,跌幅0.4%,報2807.92點。

歐洲股市收盤漲跌互現,原油、債券收益率以及板塊輪動令風險偏好表現不一。歐洲斯托克600指數上漲0.3%,報640.28點;德國DAX指數上漲0.10%,報25399.21點;義大利富時MIB指數微漲0.09%。法國CAC 40指數下跌0.53%,報8035.87點;英國富時100指數下跌0.45%,報10636.71點。
降息預期升溫
市場對美聯儲10月加息的預期明顯降溫,背景是8月JOLTS職位空缺降至707.9萬,低於7月的733.5萬,也低於市場預期的約722.5萬;9月消費者信心指數則從88.6降至81.9,創2014年以來最低。與此同時,紐約聯儲主席約翰·威廉姆斯(John Williams)表示“沒有緊迫性”,進一步推動市場重新定價。交易員目前預計10月加息概率約為51.5%,低於週一的70.9%。
受此影響,2年期美債收益率回落至約4.89%。但緩解只是部分的:10年期美債收益率仍接近5.25%,30年期收益率維持在約5.59%,這繼續對久期敏感型股票和不生息的黃金構成壓力。市場接下來將重點關注週三美國8月個人收入和PCE通脹數據(美國東部時間8:30)、週四ISM製造業指數(10:00)以及週五9月就業報告(8:30)。若通脹或就業數據偏弱,將強化黃金反彈;若數據強於預期,則可能重新點燃收益率上行邏輯,並延續週一對貴金屬的拋壓。
中東局勢與油價聯動
霍爾木茲海峽和美伊局勢仍未解決,但隨著中東地區原油出口出現恢復跡象,市場對油價的即時風險溢價有所消退。調解方正在傳遞一份修訂後的臨時方案,其中包括伊朗允許海峽自由通行、美國解除對伊朗港口的封鎖,但執行順序、石油豁免、被凍結資產以及核查問題仍存在分歧。
受此影響,布倫特原油結算價下跌2.6%,報每桶102.59美元;WTI原油下跌3.5%,報89.38美元。投資者在權衡中東地區流量恢復、沙特出口替代方案與談判破裂風險之間的平衡。油價回落有助於緩和通脹預期,從而對收益率和美元形成一定壓制,這也在當日對黃金構成支撐;但航運風險尚未完全解除,貴金屬仍保留一定防禦性買盤。
美元與技術位關注
外部市場方面,Nymex WTI原油價格在89.38美元附近,布倫特原油在102.59美元附近;基準10年期美債收益率徘徊在5.25%區域;美元指數接近兩個月高位,但較盤中最強水準有所回落。Kitco Global Index顯示,當日金價波動中,美元因素與黃金自身因素的貢獻值得區分。
從技術面看,現貨黃金多頭的下一目標是重新站上4190.00至4222.11美元阻力區間,若能持續突破,後續目標將指向4238.00美元和4254.44美元。空頭的下一近端目標則是跌破4166.49美元,進一步下看4112.00美元和4071.86美元。首個阻力位在4190.00美元,其次是4222.11美元;首個支撐位在4166.49美元,其次是4112.00美元。
現貨白銀方面,多頭的下一目標是重新站上61.727至62.180美元區域,若突破該區間,後續目標將指向62.834美元和64.080美元。空頭的下一目標是跌破60.310美元,進一步下看59.706美元和58.770美元。首個阻力位在61.727美元,其次是62.180美元;首個支撐位在60.310美元,其次是59.706美元。
整體來看,貴金屬短線反彈主要受益於美國軟數據帶來的加息預期降溫,但長期收益率高企仍是壓制金銀上行的核心變數。後續若PCE和就業數據繼續走弱,黃金有望延續修復;反之,收益率再度上行可能迅速削弱反彈動能。